
Accueil » Ressources » Pourquoi ne pas ?
L’économie bleue régénérative et durable offre un potentiel d’investissement considérable. Le rapport From Red Lines to Blue Lines, publié en juin 2026 et co-rédigé par Marianne Carpentier pour l’ONG Ocean Risk and Resilience Action Alliance (ORRAA) avec le WEF ACT Ocean et l’Initiative financière du Programme des Nations unies pour l’environnement (UNEP FI), met en évidence une opportunité d’investissement médiane d’environ 550 milliards de dollars par an d’ici 2030, répartie sur six secteurs de l’économie bleue régénératrice et durable. Il est donc possible d’obtenir des rendements financiers tout en renforçant la résilience de l’océan et des zones côtières.
Investir dans des activités vertueuses pour l’océan n’est toutefois qu’une partie du chemin vers une économie bleue régénératrice et durable. L’autre volet, tout aussi nécessaire, et même plus urgent, consiste à mettre fin aux activités qui détruisent les écosystèmes, les plus polluantes et émettrices de gaz à effet de serre. Deux cas de figure : soit ces activités existent déjà et sont financées, les investisseurs doivent des exclure de leurs politiques d’investissement et s’en désengager (pêche intensive ou forages pétroliers offshores par exemple). Soit il s’agit d’activités nouvelles, auxquelles renoncer avant qu’elles ne se développent (exploitation minière des grands fonds marins, activités économiques en Arctique).
Si la conversation autour des opportunités d’investissements durables est positive et tournée vers l’action, la seconde, du « ne pas faire », est plus difficile du point de vue d’un financier, parce qu’elle revient à se priver du financement d’activités rentables aujourd’hui ou potentiellement rentables dans le futur. Pourtant, l’enjeu est significatif : selon le rapport du Programme des Nations Unies pour l’environnement (PNUE), State of Finance for Nature 2026 (janvier 2026), « Pour chaque dollar investi dans la protection de la nature, 30 sont dépensés pour la détruire. En 2023 7 300 milliards de dollars ont financé des activités néfastes pour la nature, des subventions aux énergies fossiles aux investissements dans des secteurs à fort impact comme l’énergie. Les solutions fondées sur la nature n’ont reçu que 220 milliards de dollars, dont 23 milliards de financements privés ». Cesser de financer ces activités est un levier au moins aussi important que le financement de nouvelles activités durables.
Comment faire bouger les lignes sur cette question ? Le logiciel décisionnel d’un investisseur repose sur deux notions : l’opportunité et le risque, parfois guidées par la boussole de l’impact.
Dans un précédent article, nous explorions le « faire », largement guidé par la recherche d’opportunités. Le « ne pas faire » obéit à un autre ressort : le risque, qu’il soit physique, pesant sur les actifs financés, ou de transition, réglementaire, juridique ou réputationnel. Encore faut-il que ce risque, documenté par la science, soit perçu par ceux qui décident.
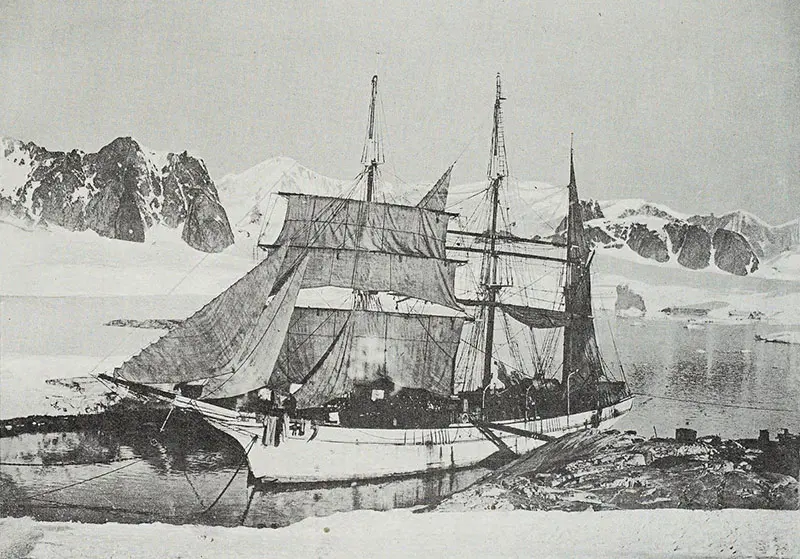
Au début du XXe siècle, le commandant Charcot partait explorer l’Antarctique à bord du Pourquoi-Pas ?, porté par la promesse de découvertes et de nouvelles richesses. L’audace, aujourd’hui, ne consisterait-elle pas plutôt à se demander : pourquoi ne pas ?
Les risques de l’exploitation minière des grands fonds, qui convoite le nickel, le cobalt ou le manganèse du plancher océanique, sont connus de longue date. En 1989, des chercheurs allemands ont labouré 11 km² de fonds marins, à plus de 4 000 mètres de profondeur au large du Pérou, pour simuler une exploitation. Vingt-six ans plus tard, les traces étaient toujours visibles et la faune ne s’était pas reconstituée (Scientific Reports, 2019). Plus de 1 000 experts issus de plus de 75 pays réclament aujourd’hui une pause, inquiets d’une perte de biodiversité « irréversible à l’échelle de plusieurs générations » (Marine Expert Statement).
Ce risque réel n’a pourtant pas suffi, à lui seul, à freiner les projets. Ce qui change la donne, c’est sa traduction en risque perçu, au moment où régulateurs, assureurs et banques convergent. Le rapport Red Lines in the Abyss, publié en mars 2026 par les ONG Seas At Risk et Deep Sea Mining Campaign, en recense les signaux.
L’incertitude réglementaire, d’abord. L’Autorité internationale des fonds marins, qui encadre ces activités dans les eaux internationales, a accordé 31 contrats d’exploration, dont 17 dans la zone de Clarion-Clipperton, une immense plaine abyssale du Pacifique située entre Hawaï et le Mexique (Congressional Research Service, juin 2026). Son code minier, qui doit encadrer l’exploitation commerciale, n’est toujours pas finalisé : les questions de gestion environnementale, de partage des revenus et de responsabilité en cas de dommage restent ouvertes. Les États-Unis ont ouvert en 2025 une procédure nationale qui la contourne. The Metals Company, l’entreprise la plus avancée du secteur, y a déposé une demande toujours à l’instruction, qui a fait l’objet d’une audience publique le 13 octobre dernier ; aucun permis d’exploitation n’a été délivré à ce jour (The Metals Company). Loin de clarifier le cadre, cette voie unilatérale ajoute une incertitude juridique supplémentaire. La Norvège, pourtant favorable, a suspendu ses premières licences au moins jusqu’en 2029, et 46 pays soutiennent désormais un moratoire ou une pause de précaution (Mongabay, août 2026).
La fragilité économique, ensuite. Nautilus Minerals, qui portait un projet dans les eaux de Papouasie-Nouvelle-Guinée, a fait faillite en 2019 ; Loke Marine Minerals, qui détenait des contrats d’exploration internationaux, a suivi en 2025. Ni l’une ni l’autre n’avait extrait la moindre tonne. Selon les analyses citées par le rapport, une légère baisse des cours des métaux ou un modeste dépassement de coûts suffit à effacer les profits espérés.
Le retrait des assureurs, enfin : Hannover Re ne souscrit plus ces projets depuis 2023, Swiss Re les exclut, Zurich dit n’avoir « aucun appétit » pour les couvrir. Or, sans assurance, aucun projet industriel en mer ne trouve de financement : le refus des assureurs agit comme un verrou pour tout le reste de la chaîne.
Résultat : 82 institutions financières, pesant environ 24 000 milliards d’euros d’actifs, excluent, encadrent ou désapprouvent publiquement l’activité. Trente-sept d’entre elles en excluent tout financement, assurance ou investissement, parmi lesquelles BNP Paribas, Crédit Agricole, la Caisse des Dépôts, Deutsche Bank, UBS ou Lloyds, et près de la moitié de ces politiques ont moins d’un an. Les motifs invoqués parlent la langue du risque : incertitude scientifique pour la Caisse des Dépôts, incertitude économique pour BNP Paribas, risque réglementaire pour d’autres.
Le risque scientifique a ainsi fini par se traduire en risque perçu avant même que l’activité ne démarre. Cependant, tout se complique lorsqu’il s’agit de sortir d’une activité qui rapporte déjà.
Qu’en est-il des activités polluantes, émettrices et destructrices des écosystèmes qui existent déjà et sont financées ?
Exclure une activité existante, c’est en effet accepter un manque à gagner immédiat. Le biologiste Olivier Hamant offre une grille utile pour penser ce choix dans son essai de 2023, Antidote au culte de la performance. La performance consiste à atteindre un objectif avec le moins de moyens possible ; la robustesse, à rester stable et viable malgré les fluctuations. Les deux s’opposent : à force d’optimiser le court terme, on se fragilise. Pour un financeur, refuser de financer la surexploitation d’une ressource revient à choisir la robustesse. Dans le cadre de l’économie bleue, l’exemple de la pêche de la morue de Terre-Neuve illustre la stratégie de performance des acteurs, puis le coût subi.
Pendant près de cinq siècles, ce poisson a structuré l’économie et la culture de l’île. Après la Seconde Guerre mondiale, sonars et chalutiers-usines capables de rester des mois en mer font exploser les captures. Puis, lorsque le Canada étend sa zone de pêche à 200 milles nautiques en 1977, l’industrie s’emballe : la province passe de 15 000 à 35 000 pêcheurs entre 1975 et 1980, et la morue pèse au milieu des années 1980 quelque 700 millions de dollars canadiens. Les signaux d’alerte ne manquent pas. Dès 1986, un rapport commandé par une association de pêcheurs côtiers conclut que les scientifiques du gouvernement ont surestimé le stock de plus de 100 %. En 1989, une révision interne confirme ce diagnostic et les scientifiques recommandent de réduire les quotas de moitié ; le gouvernement ne les suit pas, préférant préserver l’activité à court terme. Trois ans plus tard, la biomasse reproductrice est tombée à 1 % de son niveau maximal. Le moratoire du 2 juillet 1992 provoque le plus grand licenciement de l’histoire du Canada, avec 40 000 emplois touchés, et la province perd 10 % de sa population en dix ans (L’Encyclopédie canadienne).
Un renoncement partiel en 1989 aurait coûté une partie de l’activité ; le renoncement subi en 1992 l’a emportée tout entière, pour plus de trente ans. Et la tentation demeure : la pêche commerciale a rouvert en 2024, et les quotas ont plus que doublé en 2025, malgré les réserves de certains scientifiques sur la solidité du stock.
Dans un monde où les crises s’empilent, géopolitiques, climatiques et économiques, les fluctuations deviennent la norme. Les scientifiques eux-mêmes peinent à prévoir la manière dont le réchauffement redistribuera les ressources marines. Dans ce contexte, les acteurs les plus optimisés pour la performance sont aussi les plus fragiles.
Le choc énergétique de 2026 rejoue la même leçon à une autre échelle. Dans un entretien au Grand Continent, Fatih Birol, directeur de l’Agence Internationale de l’énergie, explique les conséquences de la guerre dans le Golfe (« la plus grande menace pour la sécurité énergétique de l’histoire »), transformant la dynamique du marché mondial de l’énergie. L’essentiel des exportations de pétrole et de gaz de la région transitait par le détroit d’Ormuz. Une dépendance à une seule route, la plus efficace en temps normal, est devenue la plus vulnérable en cas de choc. Depuis, les acteurs privilégient les fournisseurs fiables plutôt que les moins chers, diversifient leurs routes et accélèrent sur les renouvelables et le nucléaire, avec « près de 90 gigawatts de capacités nucléaires » en construction, un niveau inédit depuis près de quarante ans. Pour la première fois, note-t-il, sécurité énergétique et lutte contre le changement climatique convergent. L’électrification devrait ainsi être l’un des axes centraux de la COP31, la conférence des Nations unies sur le climat présidée par la Turquie et l’Australie, tenue à Antalya du 9 au 20 novembre 2026.
Les deux histoires se répondent. Dans les grands fonds marins, le renoncement a fonctionné parce que régulateurs, assureurs et banques ont convergé. À Terre-Neuve, personne n’a voulu réduire sa part le premier, et c’est la ressource qui a fini par trancher. Car le « ne pas faire » se heurte souvent au même obstacle : celui qui renonce seul en paie le prix, tandis qu’un concurrent moins scrupuleux reprend la place laissée vacante. Le renoncement doit donc devenir collectif pour changer la donne.
Un acteur qui renonce seul à un financement peut être remplacé par un concurrent. La question est donc de savoir comment banques et assureurs peuvent renoncer ensemble.
Dans le cas des grands fonds marins, comme nous l’avons vu précédemment, l’effet de groupe joue déjà. Parmi les institutions qui excluent l’activité figurent des réassureurs, Hannover Re et Swiss Re, qui assurent les assureurs eux-mêmes : leur refus réduit la capacité de tout le marché à couvrir ces projets. Ce refus remonte jusqu’aux banques, désormais invitées par leurs superviseurs à vérifier, avant de prêter, quels actifs sont assurés, contre quels risques, et quelles pertes elles supporteraient sans assurance.
Les autorités de contrôle cherchent elles aussi à harmoniser leurs pratiques. Le Réseau des banques centrales et des superviseurs pour le verdissement du système financier (NGFS), créé en 2017 par huit institutions et qui compte aujourd’hui plus de 160 membres et observateurs, a publié en septembre 2026 un guide actualisé à leur intention. Près des trois quarts des superviseurs interrogés y déclarent mener des tests de résistance climatiques, et les risques liés à la nature y prennent une place nouvelle. Dans l’Union européenne, les banques doivent par ailleurs établir depuis janvier 2026 des plans de transition, dans lesquels les superviseurs examinent leurs politiques de crédit et les limites qu’elles se fixent. Une exclusion inscrite dans ce cadre engage bien davantage qu’une promesse volontaire. Ces coalitions restent toutefois fragiles, comme l’a montré le départ de la Réserve fédérale américaine du NGFS en janvier 2025, d’où le rôle décisif de la règle.
Or la règle, jusqu’ici, encourage davantage le « faire » que le « ne pas faire ». La banque centrale de Hongrie allège les fonds propres exigés pour certains prêts verts, À l’inverse, les exigences de fonds propres supplémentaires évoquées par le NGFS pour les banques dont les prêts sont concentrés sur des secteurs très émetteurs, ou sur des zones exposées aux inondations, restent au stade exploratoire. Le Comité de Bâle, qui fixe les standards bancaires internationaux, n’a ainsi pas modifié les exigences minimales pour tenir compte du risque climatique. Appliqués d’abord aux nouveaux financements, de tels outils permettraient pourtant d’encourager le renoncement sans priver les entreprises des moyens de leur propre transition. Les États eux-mêmes peinent à s’appliquer le principe : réunis à Erevan jusqu’au 30 octobre pour la COP17 sur la biodiversité, ils restent loin de leur engagement de réduire de 500 milliards de dollars par an, d’ici 2030, les subventions néfastes à la nature.
Le régulateur sait pourtant imposer la robustesse quand il le veut. Après la chute de Credit Suisse, le gouvernement suisse a proposé en juin 2025 d’exiger d’UBS jusqu’à 26 milliards de dollars de fonds propres supplémentaires, une mesure jugée alors « extrême » par la banque.
À Erevan, la COP17 sur la biodiversité s’achève dans la division, et le point de discorde est révélateur : le « ne pas faire » des États. Chaque année, quelque 2 400 milliards de dollars de subventions publiques continuent d’alimenter les énergies fossiles, l’exploitation minière ou l’agriculture industrielle, et leur réduction n’a guère commencé (AFP, octobre 2026). Le plus frappant est ailleurs : ce sont désormais des entreprises qui réclament la réforme. 130 d’entre elles, dont BNP Paribas, Danone et Hermès, demandent de revoir les aides à l’agriculture intensive et à la pêche industrielle. Elles attendent des États ce qu’aucun acteur ne peut faire seul : changer la règle, pour que renoncer cesse d’être un désavantage.
Le 9 novembre, la COP31 rouvrira le même chantier à Antalya. D’une conférence à l’autre, le déséquilibre persiste : on s’accorde volontiers sur ce qu’il faut financer, beaucoup plus difficilement sur ce qu’il faut cesser de financer.
En 1853, deux ans après Moby Dick, Herman Melville publie Bartleby, the Scrivener, sous-titré « Une histoire de Wall Street ». Un copiste y oppose à chaque demande de son employeur une formule devenue célèbre : « I would prefer not to », je préférerais ne pas. Ce simple refus, doux et obstiné, suffit à enrayer toute la mécanique du cabinet. Le plus célèbre refus de la littérature est donc né au cœur de la finance. Mais celui de Bartleby est solitaire, sans raison ni lendemain, et il finit par le consumer. Celui qu’on attend aujourd’hui des banques, des assureurs et des États est d’une autre nature : un refus argumenté par le risque, partagé et inscrit dans la règle. Bartleby préférait ne pas. La finance, elle, doit apprendre à décider de ne pas.
Partager l’article